Planificación para el futuro
Una cobertura puede formar parte de una estrategia de protección financiera familiar y ayudar a prepararse para diferentes etapas de la vida.
Orientación personalizada en español para personas y familias que quieren conocer sus opciones de seguro de vida, beneficios en vida e IUL, según sus necesidades, objetivos y presupuesto. Sin obligación de contratar.
Completa el formulario y me pondré en contacto contigo para coordinar una conversación informativa en español, conocer tus opciones y resolver tus dudas. Sin obligación de contratar.
Protección familiar
Cada familia tiene necesidades diferentes. Al evaluar una cobertura, muchas personas consideran aspectos como protección familiar, compromisos financieros y planificación a largo plazo.
Una cobertura puede formar parte de una estrategia de protección financiera familiar y ayudar a prepararse para diferentes etapas de la vida.
Gastos familiares, obligaciones financieras y otras necesidades del hogar pueden formar parte de la planificación de protección familiar.
Beneficios en vida e IUL son conceptos que conviene conocer antes de tomar una decisión.
Tipos de cobertura
No existe una opción universalmente mejor. La alternativa adecuada depende de factores como objetivos, presupuesto, edad, necesidades de protección y características del producto.
Los intereses acreditados pueden estar vinculados al desempeño de un índice, como el S&P 500, dependiendo de la estrategia del contrato. El propietario de la póliza no invierte directamente en el índice.
Comparativa general con fines informativos. Las coberturas, costos, cargos, topes, tasas de participación, garantías y demás características varían según la aseguradora, el producto y el perfil del solicitante. Revisa siempre la ilustración y el contrato antes de contratar.
Cómo funciona un IUL
En determinadas estrategias de IUL, la acreditación de intereses puede estar vinculada al desempeño de un índice, como el S&P 500. Los términos del contrato pueden incluir límites, tasas de participación y otras condiciones. No inviertes directamente en el índice ni recibes sus dividendos.
Algunas estrategias de IUL incluyen un piso de acreditación de 0 %, lo que puede limitar la acreditación negativa atribuible al desempeño del índice. Esto no significa que el valor de la póliza nunca pueda disminuir. Los costos, cargos, primas, préstamos, retiros y otros factores pueden afectar el valor acumulado.
El valor en efectivo no es una cuenta bancaria, una inversión ni dinero garantizado. Es un valor dentro de la póliza que depende de las primas pagadas, los costos y cargos, el desempeño de la estrategia seleccionada, los préstamos o retiros y las condiciones del contrato.
Algunas pólizas pueden incluir beneficios que permiten acceder a una parte del beneficio en determinadas circunstancias. No son automáticos: su disponibilidad, requisitos y condiciones dependen de la póliza, la aseguradora, el estado y los términos del contrato.
Una póliza de vida permanente puede permanecer vigente durante toda la vida del asegurado mientras se cumplan las condiciones del contrato y existan fondos suficientes para cubrir los costos correspondientes.
Los seguros de vida permanentes pueden recibir un tratamiento fiscal específico bajo la legislación vigente de Estados Unidos. Las consecuencias fiscales dependen de cada situación. Vida Protegida no proporciona asesoría fiscal ni legal. Consulta con un profesional fiscal o legal cuando corresponda.
Podemos revisar tus objetivos, presupuesto y necesidades de protección y explicarte las opciones disponibles, sin obligación de contratar.
Simple y sin presión
Completa el formulario y coordinaremos una conversación informativa en español.
Conversamos sobre tus objetivos, presupuesto y necesidades de protección. Analizamos las alternativas disponibles.
Te explicamos las características, costos, límites y condiciones relevantes del producto para que puedas tomar una decisión informada.
Conoce quién te acompaña
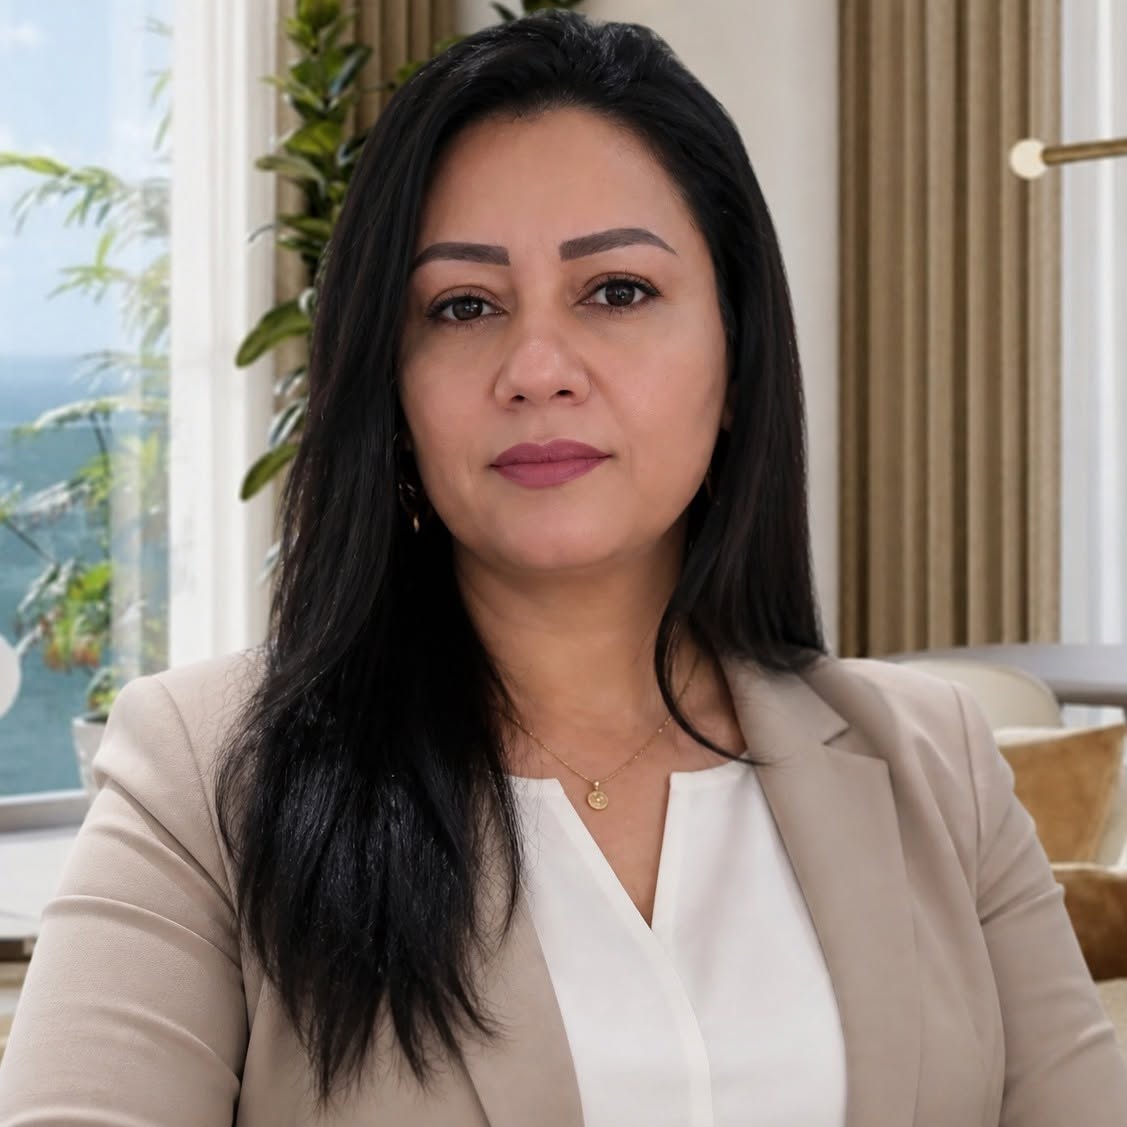
Agente de seguros de vida · Vida Protegida
Soy Wendy Arita y, a través de Vida Protegida, acompaño a personas y familias a entender sus opciones de seguro de vida en español.
Mi objetivo es explicar cada alternativa de manera clara y transparente: qué cubre, cuáles son sus costos, qué condiciones aplican y qué aspectos conviene revisar antes de tomar una decisión.
Trabajo con opciones de diferentes aseguradoras, lo que permite comparar productos disponibles según el estado, las características del producto y el perfil de cada solicitante.
La disponibilidad de productos, características y opciones puede variar según el estado de residencia, edad, perfil de suscripción y aseguradora.
No todas las pólizas funcionan de la misma manera. Dependiendo de tu situación y de las opciones disponibles en tu estado, podemos revisar características, costos, beneficios y condiciones de diferentes productos.
No prometemos aprobaciones, rendimientos, ahorros ni resultados específicos. Cada póliza depende del producto seleccionado, la aseguradora y el proceso de suscripción. Nuestro objetivo es ayudarte a comprender tus opciones para que puedas tomar una decisión informada.
Tus dudas resueltas
No hay un precio único. El costo depende de la edad, el estado de salud, el tipo de cobertura, el monto asegurado, el diseño de la póliza y el proceso de suscripción de cada aseguradora.
Term Life ofrece cobertura por un período determinado y, por lo general, no acumula valor en efectivo. Un IUL es una póliza permanente que puede acumular valor en efectivo, con costos y cargos propios. Cuál conviene depende de tus objetivos, presupuesto y necesidades.
Puedes solicitar información. Los requisitos de elegibilidad y residencia dependen de cada aseguradora, del producto y del estado, y se confirman durante el proceso de solicitud.
Es el valor que algunas pólizas permanentes pueden acumular con el tiempo, después de descontar costos y cargos. Su crecimiento no está garantizado y depende de los términos del contrato y de la estrategia seleccionada.
Algunas pólizas permiten retiros o préstamos, sujetos a los términos del contrato. Estas operaciones pueden reducir el valor en efectivo y el beneficio por fallecimiento, afectar la permanencia de la póliza y tener consecuencias fiscales.
Depende del tipo de póliza, del valor acumulado y del período de gracia. Una póliza puede caducar si no se mantienen los fondos o pagos necesarios. Revisa siempre las condiciones específicas de tu contrato.
Varía según el producto, la aseguradora y la información requerida en la suscripción. No existe un tiempo garantizado para todos los casos.
No todos. Algunos elementos son contractuales y otros no están garantizados. Los valores de una ilustración son proyecciones, no promesas de resultados, y la aprobación de una solicitud tampoco está garantizada.
La elegibilidad depende de la aseguradora y del producto. Pueden considerarse factores como edad, historial de salud, hábitos, monto solicitado, residencia y otros elementos relacionados con el proceso de suscripción.
Sí. Puedes solicitar una conversación informativa para revisar las características generales de tu póliza e identificar qué aspectos conviene consultar. La revisión no sustituye el asesoramiento legal o fiscal.
Da el primer paso
Agenda una consulta informativa. Revisamos tus necesidades, explicamos las opciones disponibles y tú decides con calma, sin obligación de contratar.
Quiero proteger a mi familia →Completa el formulario y me pondré en contacto contigo para coordinar una conversación informativa en español, conocer tus opciones y resolver tus dudas. Sin obligación de contratar.